
Мы проанализировали структуру действующего парка полуприцепов-автовозов в России по состоянию на 1 июля 2026 года (источник данных — агентство НАПИ, инфографика - ООО «Ультра Групп»). Это «возрастная пирамида» техники, которая стоит на учете в корпоративном парке компаний и частном владении. Распределение по годам выпуска показывает такую картину.
Две трети парка — это техника старше 15 лет
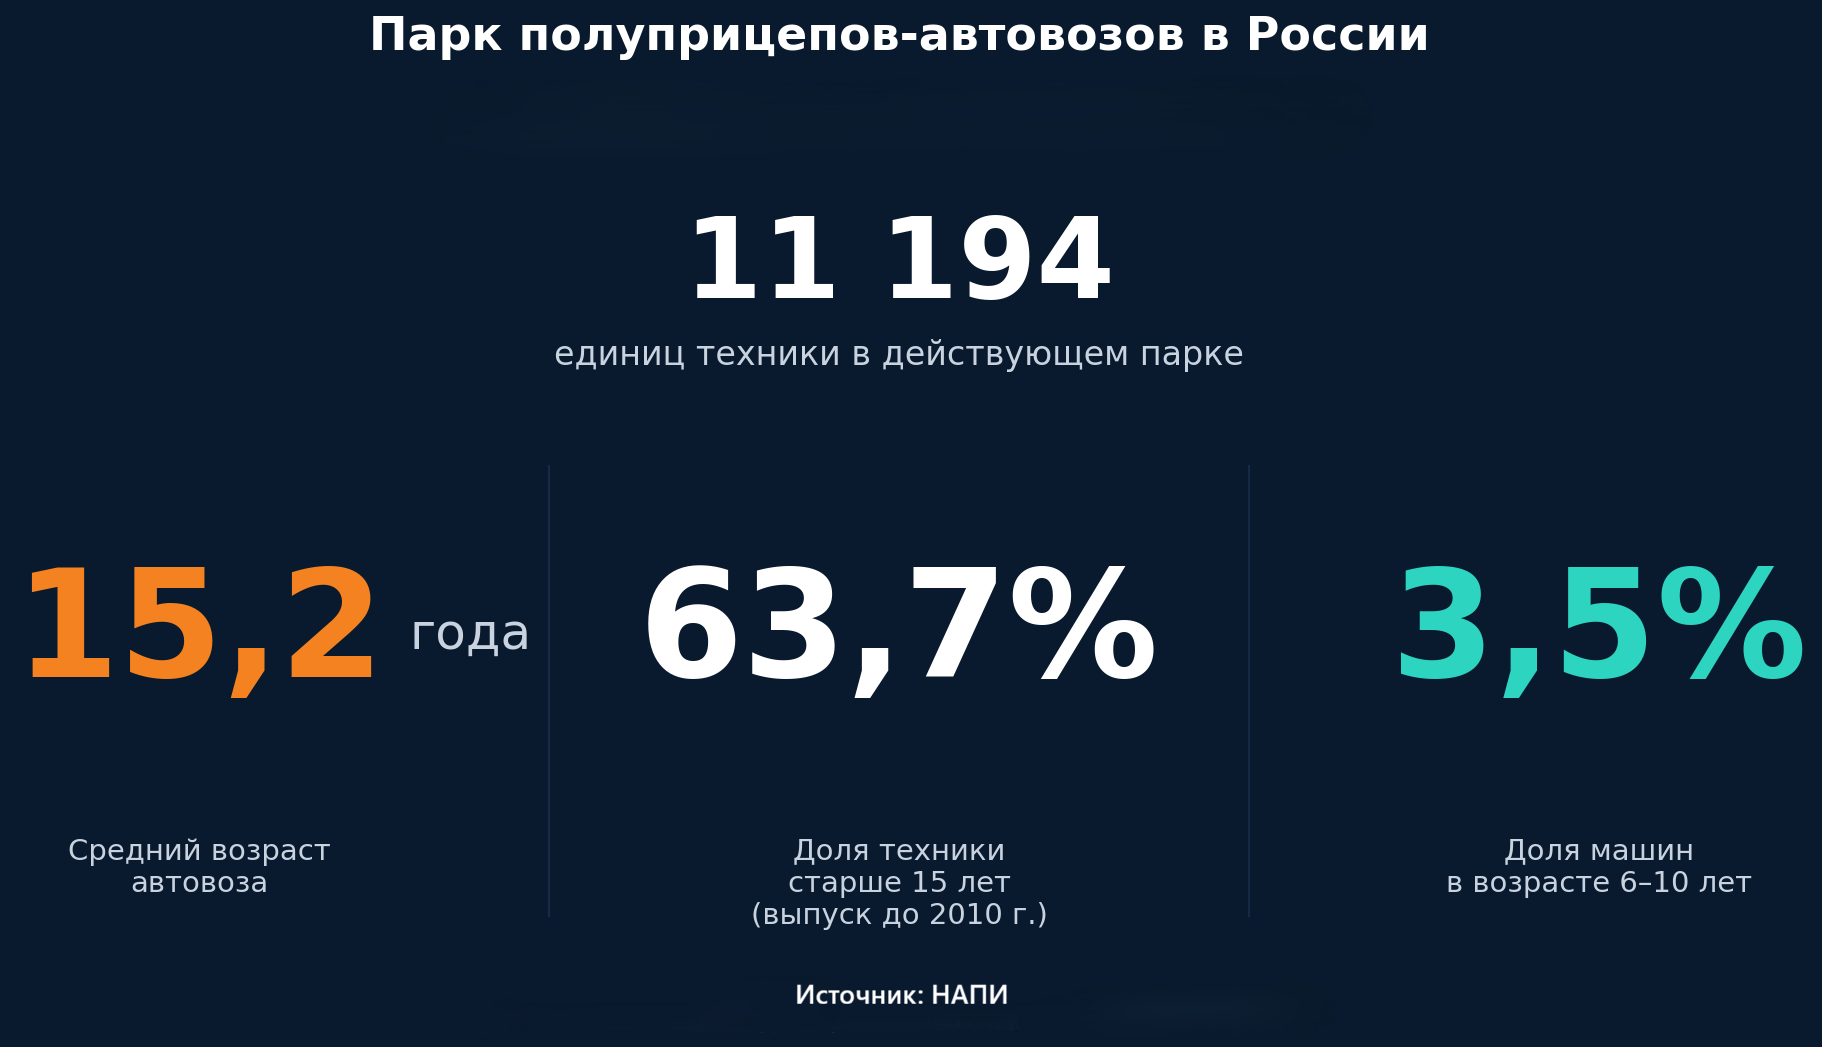
- 15,2 года — средний возраст полуприцепа-автовоза в стране.
- 63,7% — доля машин до 2010 года выпуска включительно (возраст >15 лет).
- 3,5% — доля «свежей» техники возрастом 6–10 лет.
На 1.07.2026 в стране зарегистрировано 11 194 единицы полуприцепов-автовозов. Практически половина парка (44,8% или 5 012 шт.) — это полуприцепы 2006–2008 годов выпуска. Возраст такой техники составляет 18–20 лет. Нельзя однозначно утверждать, что все эти полуприцепы в строю и сегодня, но часть их продолжает интенсивно эксплуатироваться.
Провал «среднего» возраста: где взять технику с пробегом?
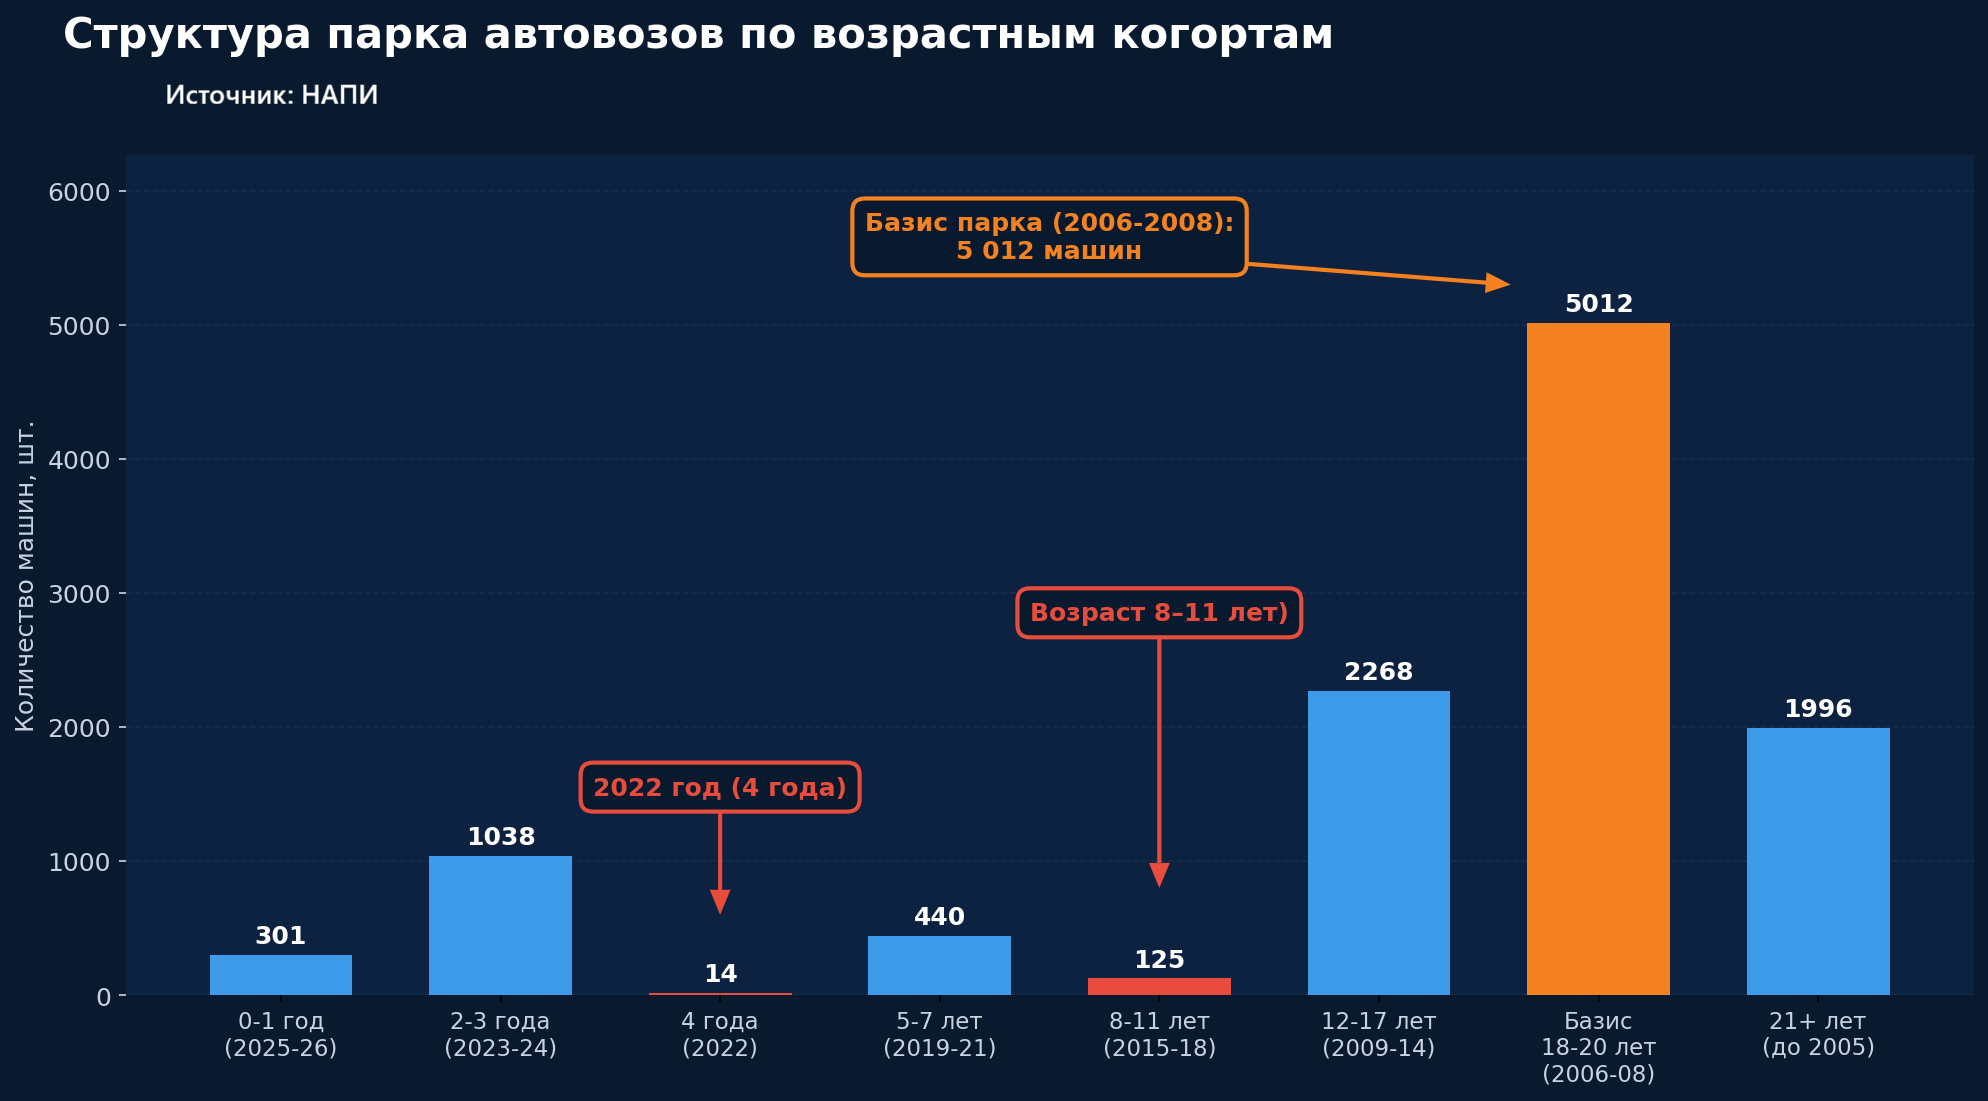
Если посмотреть на диаграмму возрастных когорт, сразу бросаются в глаза два провала, выделенных красным.
В группе 8–11 лет (выпуск 2015–2018 гг.) числится всего 125 машин на всю страну (в 2016 году — вообще катастрофические 2 единицы). А в когорте 4-летних (2022 год) —еще меньше, всего 14 машин.
Почему так произошло? Из-за первой волны санкций, скачков валютных курсов и введения утильсбора в 2015–2018 годах резко сократились поставки как автомобилей, так и полуприцепов. Российское производство автовозов на тот момент просто не могло покрыть потребности рынка. Схожая ситуация повторилась и в 2022 году на фоне нового кризиса.
Почему сейчас это критично? На протяжении последних 2-3 лет на рынке заметно смещение в сторону техники с пробегом. Однако на вторичном рынке автовозов предложений техники возрастом 8-11 лет очень немного. Ближайшие по возрасту автовозы — 5-7 лет (которые еще не выработали ресурс и будут интенсивно эксплуатироваться) и 12-17 лет с огромным наработанным ресурсом.
Выбор жесткий: либо брать технику из огромного «базиса» 18–20 лет (5 012 машин), либо купить новый полуприцеп-автовоз. При этом высокая ключевая ставка (14%) замораживает инвестиционные программы, откладывая обновление парка прицепной техники (и автовозов, в частности) на потом.
В группе 8–11 лет (выпуск 2015–2018 гг.) числится всего 125 машин на всю страну (в 2016 году — вообще катастрофические 2 единицы). А в когорте 4-летних (2022 год) —еще меньше, всего 14 машин.
Почему так произошло? Из-за первой волны санкций, скачков валютных курсов и введения утильсбора в 2015–2018 годах резко сократились поставки как автомобилей, так и полуприцепов. Российское производство автовозов на тот момент просто не могло покрыть потребности рынка. Схожая ситуация повторилась и в 2022 году на фоне нового кризиса.
Почему сейчас это критично? На протяжении последних 2-3 лет на рынке заметно смещение в сторону техники с пробегом. Однако на вторичном рынке автовозов предложений техники возрастом 8-11 лет очень немного. Ближайшие по возрасту автовозы — 5-7 лет (которые еще не выработали ресурс и будут интенсивно эксплуатироваться) и 12-17 лет с огромным наработанным ресурсом.
Выбор жесткий: либо брать технику из огромного «базиса» 18–20 лет (5 012 машин), либо купить новый полуприцеп-автовоз. При этом высокая ключевая ставка (14%) замораживает инвестиционные программы, откладывая обновление парка прицепной техники (и автовозов, в частности) на потом.
Корпарк vs частное владение: какая техника в эксплуатации
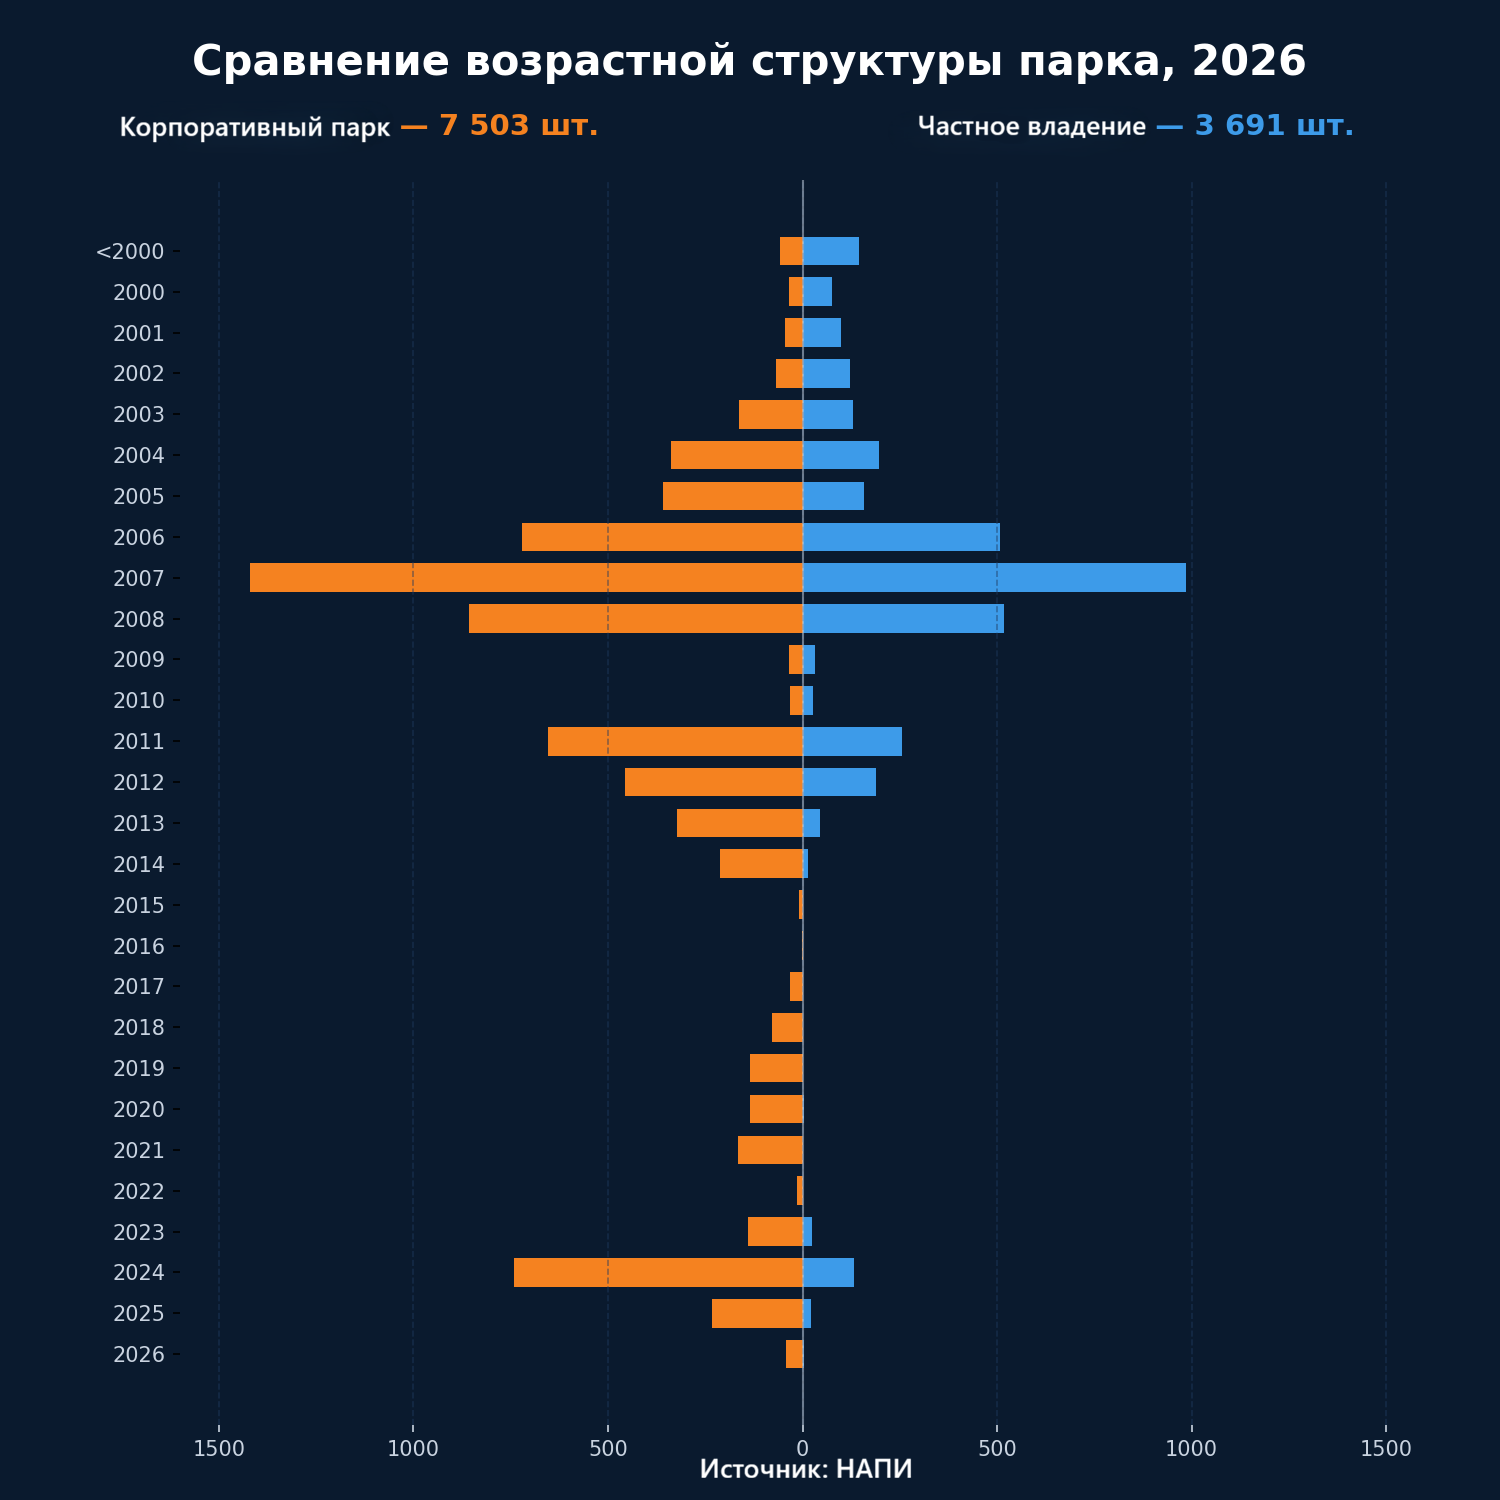
В корпоративном парке 7 503 единицы автовозов, в частном владении = 3 691 единица. И подходы к обновлению парка у них разные.
Корпарк — это главный локомотив. Им принадлежит 67% всего парка. Именно в корпоративном сегменте сосредоточена свежая техника. В собственности юрлиц находится 1 016 полуприцепов 2024–2026 годов выпуска (включая 42 автовоза 2026 года, часть этого количества занимают полуприцепы-автовозы Ultrailer). Это верный признак того, что крупные игроки осознали риск износа и даже в непростых экономических условиях изыскивают средства на обновление парка.
В частном владении эксплуатируются наиболее возрастные полуприцепы-автовозы. Свыше 80% их парка — техника старше 15 лет. При этом количество автовозов 2024–2026 годов выпуска составляет всего 159 штук (в т.ч. 4 шт. 2026 года выпуска). Для сравнения: это сопоставимо с количеством полуприцепов старше 26 лет (выпущенных до 2000 года) — их 146 шт. Как мы указывали выше в парке этого сегмента нет машин 2015-17 и 2019 годов выпуска (автовозы 2018 года выпуска — 2 шт, 2020 — 3 шт, и 2021 — 2 шт.).
Корпарк — это главный локомотив. Им принадлежит 67% всего парка. Именно в корпоративном сегменте сосредоточена свежая техника. В собственности юрлиц находится 1 016 полуприцепов 2024–2026 годов выпуска (включая 42 автовоза 2026 года, часть этого количества занимают полуприцепы-автовозы Ultrailer). Это верный признак того, что крупные игроки осознали риск износа и даже в непростых экономических условиях изыскивают средства на обновление парка.
В частном владении эксплуатируются наиболее возрастные полуприцепы-автовозы. Свыше 80% их парка — техника старше 15 лет. При этом количество автовозов 2024–2026 годов выпуска составляет всего 159 штук (в т.ч. 4 шт. 2026 года выпуска). Для сравнения: это сопоставимо с количеством полуприцепов старше 26 лет (выпущенных до 2000 года) — их 146 шт. Как мы указывали выше в парке этого сегмента нет машин 2015-17 и 2019 годов выпуска (автовозы 2018 года выпуска — 2 шт, 2020 — 3 шт, и 2021 — 2 шт.).
Что будет с рынком полуприцепов-автовозов в ближайшие годы?
Мы не претендуем на полноту анализа, но даже такой краткий обзор возрастной структуры согласуется с общими трендами рынка прицепной техники в России. И, на наш взгляд, вывод однозначен: парк полуприцепов-автовозов подошел к критической черте старения.
Почти половина рынка (техника 2006–2008 годов выпуска) старше 18 лет. Эксплуатация таких машин — это прямые убытки из-за дорогого ремонта и, возможно, длительных простоев. При этом найти замену на вторичном рынке сложно — предложений в возрасте 8–11 лет крайне мало.
Даже тот факт, что в 2023–2024 годах рынок немного оживился, не меняет общей картины. Всплеск закупок автовозов в этот период — лишь первый импульс, который пока не способен закрыть накопленный дефицит.
Ситуация открывает серьезное окно возможностей. Транспортным компаниям рано или поздно придется обновлять парк, чтобы просто продолжать работать. А производителям полуприцепов-автовозов необходимо готовиться к неизбежному всплеску отложенного спроса. Мы ожидаем, что пик обновления может начаться в 2027–2028 годах, когда макроэкономическая ситуация стабилизируется, а ресурс 20-летних машин иссякнет окончательно.
Почти половина рынка (техника 2006–2008 годов выпуска) старше 18 лет. Эксплуатация таких машин — это прямые убытки из-за дорогого ремонта и, возможно, длительных простоев. При этом найти замену на вторичном рынке сложно — предложений в возрасте 8–11 лет крайне мало.
Даже тот факт, что в 2023–2024 годах рынок немного оживился, не меняет общей картины. Всплеск закупок автовозов в этот период — лишь первый импульс, который пока не способен закрыть накопленный дефицит.
Ситуация открывает серьезное окно возможностей. Транспортным компаниям рано или поздно придется обновлять парк, чтобы просто продолжать работать. А производителям полуприцепов-автовозов необходимо готовиться к неизбежному всплеску отложенного спроса. Мы ожидаем, что пик обновления может начаться в 2027–2028 годах, когда макроэкономическая ситуация стабилизируется, а ресурс 20-летних машин иссякнет окончательно.